Domain jshq.de kaufen?
Wir ziehen mit dem Projekt
jshq.de um.
Sind Sie am Kauf der Domain
jshq.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jshq.de kaufen?
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
Ähnliche Suchbegriffe für Aufwandskonten
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
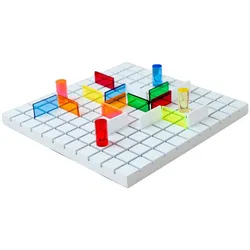
Remember Taktik - Spiel PASO - bunt -PASO Taktikspiel von Remember Gedächtnisspiel, Strategiespiel für 2-4 Spieler ab 6 Jahren Wer umgeht die Hindernisse am schnellsten Aus MDF und buntem Acryl Im Set enthalten: Spielbrett, Hindernisse und Spielfiguren Größe: 24 cm x 24 cm38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **

Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
Top-Angebote
Produkte zum Begriff Aufwandskonten:
-
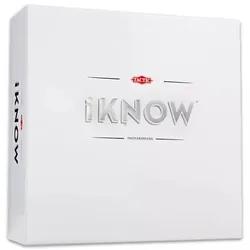
Taktik: iKNOW BrettspielDas Tactic: iKNOW Gesellschaftsspiel ist genau das Richtige für alle, die Quizspiele lieben, aber noch mehr wollen: Hier zählen Wissen, Taktik und auch, wie gut sich die Spieler untereinander kennen. Ideal für Partys, Familien- oder Spieleabende mit Freunden, ab 3 Spielern. Der größte Vorteil: Die Spieler beantworten nicht nur die Fragen, sondern können auch auf das Wissen der anderen setzen – so wird jede Runde spannend und unvorhersehbar. Produktspezifikationen: Marke: Tactic Produktkategorie: Gesellschaftsspiel, Quizspiel Empfohlenes Alter: ab 15 Jahren Hauptfunktion: Beantworten von Fragen zur Allgemeinbildung und taktisches Setzen auf das Wissen der Mitspieler Fördert: Allgemeinbildung, strategisches Denken, Kommunikationsfähigkeit Material: Karton- und Kunststoffteile Teile / Zubehör: Spielbrett, farbige Spielfiguren, Chips, Fragekarten Sicherheitsinformationen: Enthält Kleinteile, nicht geeignet für Kinder unter 3 Jahren Sonstige wichtige Eigenschaften: modernes, klares Quizspiel-Design für Erwachsene und ältere Jugendliche Das Besondere am Tactic: iKNOW Gesellschaftsspiel ist die Kombination aus klassischem Quiz-Erlebnis und strategischen Entscheidungen. Die Spieler bemühen sich nicht nur darum, die Fragen richtig zu beantworten, sondern auch einzuschätzen, wie gut die anderen sich in einem bestimmten Thema auskennen. Die auf dem Spielbrett platzierten Figuren und Chips zeigen die Einsätze, sodass schon zu Beginn jeder Runde spannende Entscheidungen getroffen werden müssen. Die Fragekarten decken viele verschiedene Themenbereiche ab, dadurch bleibt das Spiel abwechslungsreich und wird auch auf Dauer nicht eintönig. Die Fragen haben unterschiedliche Schwierigkeitsgrade, sodass auch Spieler Spaß haben, die keine Quizmeister sind, aber gerne ihr Wissen testen. Das moderne, aufgeräumte Spielbrett und die übersichtlichen Markierungen erleichtern den schnellen Einstieg, die Regeln sind in kurzer Zeit erlernbar. Das Gesellschaftsspiel baut stark auf Kommunikation und gegenseitige Aufmerksamkeit. Die Spieler lernen einzuschätzen, wer bei welchem Thema stark ist, wann es sich lohnt zu riskieren und wann es besser ist, auf Nummer sicher zu gehen. Das ist nicht nur unterhaltsam, sondern fördert auch strategisches Denken und Situationsbewusstsein. Das Spiel ist zugleich eine intellektuelle Herausforderung und ein lockeres Partyspiel und passt daher perfekt zu Treffen mit Freunden oder zu familiären Spieleabenden. Für wen ist es geeignet? Das Tactic: iKNOW Gesellschaftsspiel wird vor allem ab 15 Jahren empfohlen, für Jugendliche und Erwachsene, die Quizduelle rund um Allgemeinwissen mögen, dabei aber auch gerne taktisch denken. Ideal für alle, die gern über Antworten diskutieren, die Reaktionen ihrer Mitspieler beobachten und es genießen, wenn während einer Partie klar wird, wer sich in welchem Bereich besonders gut auskennt. Es ist für den Gebrauch in Innenräumen gedacht, benötigt keine Batterien oder zusätzlichen Hilfsmittel und lässt sich daher problemlos zu Geburtstagsfeiern, weihnachtlichen Zusammenkünften oder geselligen Spieleabenden hervorholen. Die Regeln sind einfach genug, damit neue Spieler schnell einsteigen können, bieten aber dennoch genug Tiefe, um das Spiel regelmäßig auf den Tisch zu bringen. Verpackungsgröße: 22 x 22 x 8 cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Remember Taktik - Spiel PASO - bunt -PASO Taktikspiel von Remember Gedächtnisspiel, Strategiespiel für 2-4 Spieler ab 6 Jahren Wer umgeht die Hindernisse am schnellsten Aus MDF und buntem Acryl Im Set enthalten: Spielbrett, Hindernisse und Spielfiguren Größe: 24 cm x 24 cm38,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Aufwandskonten Passivkonten?
Nein, Aufwandskonten sind keine Passivkonten. Aufwandskonten werden in der Buchhaltung verwendet, um die Kosten und Ausgaben eines Unternehmens zu verfolgen. Sie werden auf der Sollseite der Bilanz oder der Gewinn- und Verlustrechnung verbucht, da sie die Aufwendungen und Kosten darstellen, die das Unternehmen verursacht hat. Passivkonten hingegen zeigen die Verbindlichkeiten und Eigenkapitalpositionen eines Unternehmens an und werden auf der Habenseite der Bilanz ausgewiesen. Insgesamt dienen Aufwandskonten dazu, die finanzielle Leistungsfähigkeit und Rentabilität eines Unternehmens zu analysieren, während Passivkonten die finanzielle Struktur und Verpflichtungen des Unternehmens widerspiegeln. **
-
Sind Aufwandskonten Aktivkonten?
Sind Aufwandskonten Aktivkonten? Aufwandskonten sind keine Aktivkonten, sondern gehören zu den Passivkonten in der Buchhaltung. Sie dienen dazu, alle Aufwendungen eines Unternehmens zu erfassen, die im Rahmen der Geschäftstätigkeit entstehen. Diese Aufwendungen mindern das Eigenkapital des Unternehmens und werden in der Gewinn- und Verlustrechnung gegenüber den Erträgen ausgewiesen. Im Gegensatz dazu gehören Aktivkonten zu den Vermögenskonten und erfassen alle Vermögenswerte eines Unternehmens, wie beispielsweise Bargeld, Forderungen oder Sachanlagen. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Wie werden Aufwandskonten gebucht?
Wie werden Aufwandskonten gebucht? Aufwandskonten werden in der Buchhaltung verwendet, um alle Kosten und Ausgaben eines Unternehmens zu erfassen. Diese Konten werden in der Regel am Ende des Geschäftsjahres geschlossen, um den Gewinn oder Verlust zu ermitteln. Die Buchung auf Aufwandskonten erfolgt durch Verbuchung der Kosten auf der Sollseite des jeweiligen Kontos. Dadurch wird der Aufwand erhöht und das Eigenkapital des Unternehmens verringert. Die Buchung auf Aufwandskonten ist ein wichtiger Schritt, um die finanzielle Leistungsfähigkeit eines Unternehmens zu analysieren und zu überwachen. **
Ähnliche Suchbegriffe für Aufwandskonten
-
Verteidigung in BetäubungsmittelsachenVerteidigung in Betäubungsmittelsachen , Das bewährte Handbuch erhält mit der 8. Auflage ein vollumfängliches Update: Die Neuauflage ermöglicht durch einen überarbeiteten Aufbau einen noch gezielteren Zugriff auf die praxisrelevanten Fragestellungen des Betäubungsmittelstrafrechts. Dabei wurde die kompakte Darstellung beibehalten, was es weiterhin zu einem handlichen Nachschlagewerk macht. Neu hinzugefügt wurden zahlreiche Praxishinweise zur Verteidigungstaktik sowie Formulierungsvorschläge, die bei der Mandatsbearbeitung hilfreich sind. Leitsatzentscheidungen werden in den Fußnoten optisch hervorgehoben, um wichtige Rechtsgrundlagen schnell auffindbar zu machen. Darüber hinaus wurden alle aktuellen Gesetzesänderungen eingearbeitet, einschließlich: - Das am 1.4.2024 in Kraft getretene Cannabisgesetz, das auch die zentralen Normen des Konsumcannabisgesetzes (KCanG)beinhaltet. - Das Gesetz zur Überarbeitung des Sanktionenrechtsvom 26.7.2023, welches die Ersatzfreiheitsstrafe, Strafzumessung, Auflagen und Weisungen sowie die Unterbringung in einer Entziehungsanstalt Zusätzlich ist die wichtige Rechtsprechung bis Stand Mai 2024 berücksichtigt. Mit dieser Neuauflage wird eine praxisorientierte, kompakte und zugleich tiefgehende Aufbereitung des komplexen Themenbereichs geboten, die für Strafverteidiger im Betäubungsmittelrecht unverzichtbar ist. , Scheinwerfer-Vorschaltgeräte & Zündgeräte > Beleuchtung , Auflage: neu bearbeitete Auflage 2025, Erscheinungsjahr: 20250224, Titel der Reihe: Praxis der Strafverteidigung#4#, Auflage: 25008, Auflage/Ausgabe: neu bearbeitete Auflage 2025, Seitenzahl/Blattzahl: 310, Keyword: Beschwerde; Betäubungsmittel; Betäubungsmittelgesetz; Betäubungsmittelsachen; Betäubungsmittelstrafrecht; Beweisantrag; Beweismittel; Cannabisgesetz; Drogen; Drogendelikte; Durchsuchung; EGGVG; Geldwäsche; Gutachten; Hauptverhandlung; Konsumcannabisgesetz; Lockspitzel; Notwendige Verteidigung; Polizei; Rechtsfehler; Rechtsmittel; Sanktionenrecht; Schuldfähigkeit; Sicherstellung; StPO; Strafbarkeit; Strafprozessordnung; Strafrecht; Strafsachen; Strafverfahren; Strafverteidgung; Strafverteidiger; Strafverteidigung; Strafzumessung; Tatprovokation; Telekommunikationsüberwachung; Untersuchungshaft; Verdeckte Ermittler; Verdeckte Ermittlung; Verteidiger; Verteidigung, Fachschema: Anästhesie - Betäubungsmittel~Narkose~Verteidigung (rechtlich)~Strafrecht, Warengruppe: HC/Strafrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 145, Höhe: 20, Gewicht: 443, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kontenklassen sind Aufwandskonten?
Welche Kontenklassen sind Aufwandskonten? Aufwandskonten gehören zur Kontenklasse der GuV-Konten, die in der Gewinn- und Verlustrechnung (GuV) verwendet werden, um alle Aufwendungen eines Unternehmens zu erfassen. Diese Kontenklasse umfasst verschiedene Unterkonten wie beispielsweise Personalkosten, Mietkosten, Werbekosten und Materialkosten. Aufwandskonten dienen dazu, die Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu verfolgen und letztendlich den Gewinn oder Verlust zu ermitteln. Durch die Verwendung von Aufwandskonten können Unternehmen ihre finanzielle Leistungsfähigkeit analysieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
-
Sind alle Aufwandskonten Sollkonten?
Nein, nicht alle Aufwandskonten sind Sollkonten. Aufwandskonten können entweder Soll- oder Habenkonten sein, abhängig von der Art des Aufwands. Beispielsweise sind Konten wie "Werbungskosten" oder "Mietkosten" Sollkonten, während Konten wie "Rabatte" oder "Ertragsminderungen" Habenkonten sind. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
-
Was für Aufwandskonten gibt es?
Was für Aufwandskonten gibt es? Aufwandskonten sind Konten in der Buchhaltung, die alle Kosten und Ausgaben eines Unternehmens erfassen. Dazu gehören beispielsweise Konten für Materialkosten, Personalkosten, Mietkosten, Werbekosten und Versicherungskosten. Diese Konten dienen dazu, die Kostenstruktur eines Unternehmens transparent darzustellen und ermöglichen eine genaue Kostenanalyse. Durch die Aufwandskonten kann ein Unternehmen seine Ausgaben kontrollieren und gegebenenfalls Maßnahmen zur Kostensenkung ergreifen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.